《节能节水和环境保护专用设备企业所得税优惠目录(2008年版)》解读 环境保护专用设备制造领域的税收激励
一、引言
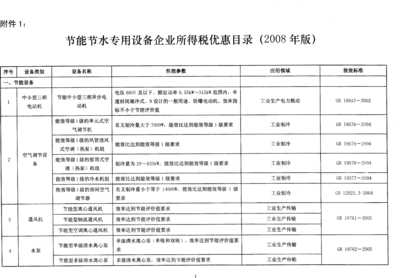
为鼓励企业加大节能节水和环境保护专用设备的投入,推动绿色发展和生态文明建设,财政部、国家税务总局、国家发展改革委于2008年联合发布了《节能节水和环境保护专用设备企业所得税优惠目录(2008年版)》(以下简称《目录》)。该政策规定,企业购置并实际使用列入《目录》的专用设备,其投资额的10%可从企业当年应纳税额中抵免,当年不足抵免的可在以后5个纳税年度结转抵免。这一政策对环境保护专用设备制造领域产生了深远影响。
二、环境保护专用设备制造在《目录》中的定位
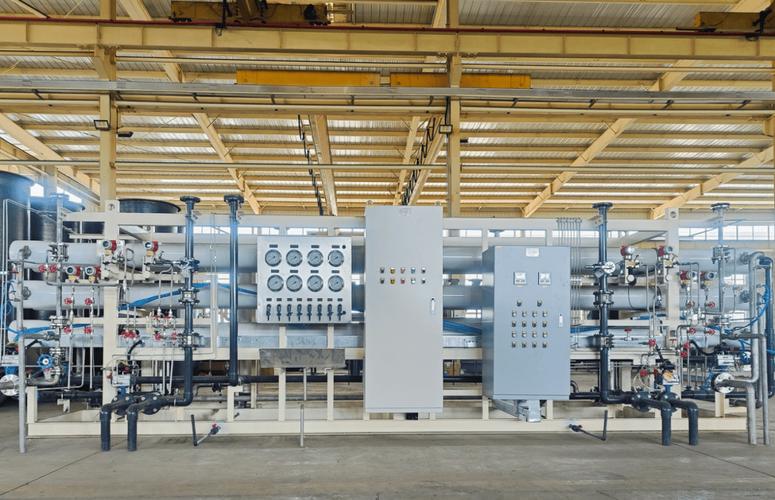
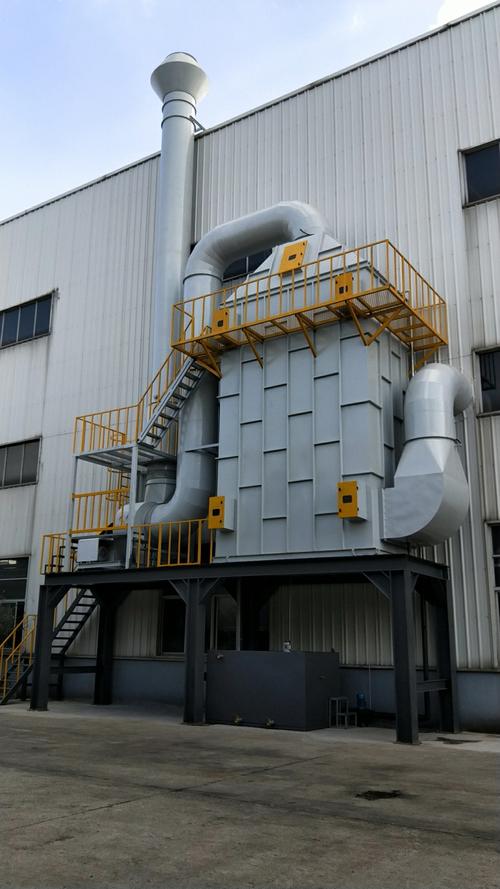
《目录》将环境保护专用设备分为六大类,包括:水污染治理设备、大气污染治理设备、固体废物处理设备、噪声与振动控制设备、电磁辐射和放射性污染治理设备、环境监测专用仪器仪表。此类设备制造企业若其产品符合《目录》规定的性能参数和技术标准,即可使购买方享受税收优惠,从而间接提升自身产品的市场竞争力。
三、主要优惠内容与适用条件
- 优惠方式:抵免企业所得税。企业购置《目录》内设备并实际使用,按设备投资额的10%抵免当年应纳税额;不足抵免的可结转5年。
- 适用主体:购置并实际使用《目录》设备的企业,包括环境保护专用设备制造企业自用或销售给其他企业用于环保项目。
- 设备要求:必须属于《目录》所列设备名称、性能参数及技术标准,且为全新设备(一般要求,除非特别规定)。
- 使用要求:企业需实际使用该设备,而非单纯转售或库存。
四、对环境保护专用设备制造企业的意义
- 市场拉动效应:购买方为享受税收优惠,倾向于采购《目录》内设备,直接增加了对合规环保设备的需求,利好制造企业。
- 技术升级导向:为纳入《目录》,制造企业需不断提升产品技术性能,推动行业技术进步。
- 成本优化:若制造企业自身购置并使用了相关环保设备(如废气处理设施),也可享受所得税抵免,降低运营成本。
- 品牌价值提升:产品被列入《目录》是一种资质认可,有助于企业投标、融资和市场推广。
五、制造企业享受优惠的实操要点
- 确认产品是否属于《目录》范围,核对名称、参数。
- 保留购置合同、发票、设备清单、固定资产入账凭证及使用记录。
- 若为购买方,需在年度纳税申报时提交抵免申请,并留存资料备查。
- 若为制造方,可向客户提供《目录》符合性证明,协助客户享受优惠。
- 注意政策时效:2008年版目录已被后续版本(如2017年版、2021年版)更新,现行有效版本应参照最新文件。
六、
《节能节水和环境保护专用设备企业所得税优惠目录(2008年版)》通过税收杠杆,有效引导了社会资本投向环保设备领域,对环境保护专用设备制造业起到了显著的扶持作用。尽管该目录现已被新版本替代,但其奠定的“以税促绿”政策框架仍具有重要借鉴意义。制造企业应关注现行有效目录,持续创新,充分利用税收红利,实现经济效益与环境效益的双赢。
如若转载,请注明出处:http://www.kanghuahb.com/product/41.html
更新时间:2026-09-21 12:18:49