喜大普奔!购置环境保护专用设备,享受税收优惠政策全解析
随着国家对生态文明建设的日益重视,环境保护专用设备制造业迎来了重大利好。一项令广大企业和环保从业者“喜大普奔”的税收优惠政策明确指出:企业购置用于环境保护、节能节水、安全生产等专用设备的投资额,可以按一定比例实行企业所得税税额抵免。本文将以环境保护专用设备制造为核心,为您详细解读这一政策红利。
一、政策核心要点回顾
根据《中华人民共和国企业所得税法》第三十四条及《关于印发节能节水和环境保护专用设备企业所得税优惠目录(2017年版)的通知》(财税〔2017〕71号)等相关规定,企业自2008年1月1日起购置并实际使用列入《目录》范围内的环境保护专用设备,该专用设备的投资额的10%可以从企业当年的应纳税额中抵免;当年不足抵免的,可以在以后5个纳税年度结转抵免。
简而言之:买设备,抵税款,真金白银的实惠!
二、哪些设备属于“环境保护专用设备”?
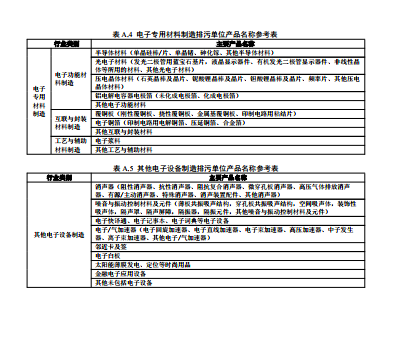
享受优惠的前提是设备必须列入《环境保护专用设备企业所得税优惠目录(2017年版)》。目录涵盖五大类:
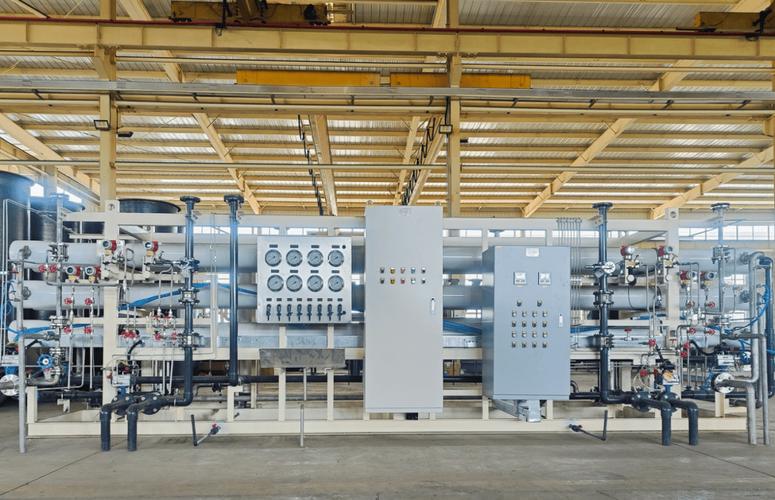
- 水污染治理设备:如膜生物反应器、高效沉淀池、一体化污水处理设备等。
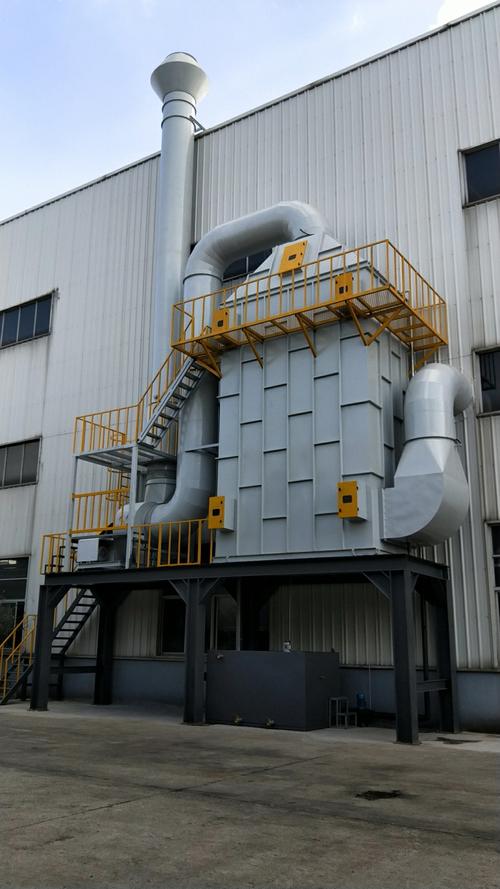
- 大气污染防治设备:如袋式除尘器、静电除尘器、烟气脱硫脱硝设备等。
- 固体废物处置设备:如垃圾焚烧炉、填埋场防渗系统、危险废物处理设备等。
- 噪声与振动控制设备:如隔声罩、消声器等。
- 环境监测专用仪器仪表:如在线水质监测仪、烟气排放连续监测系统等。
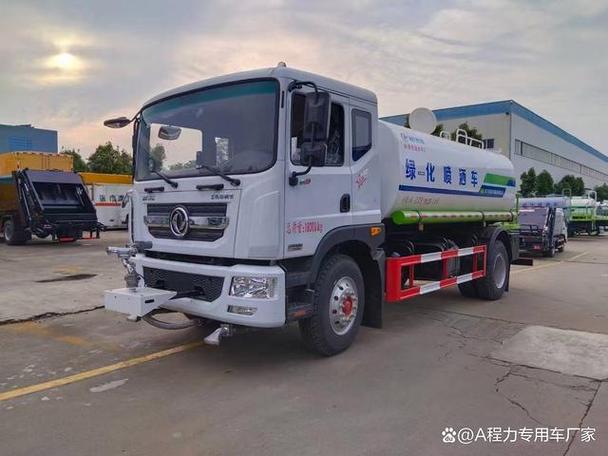
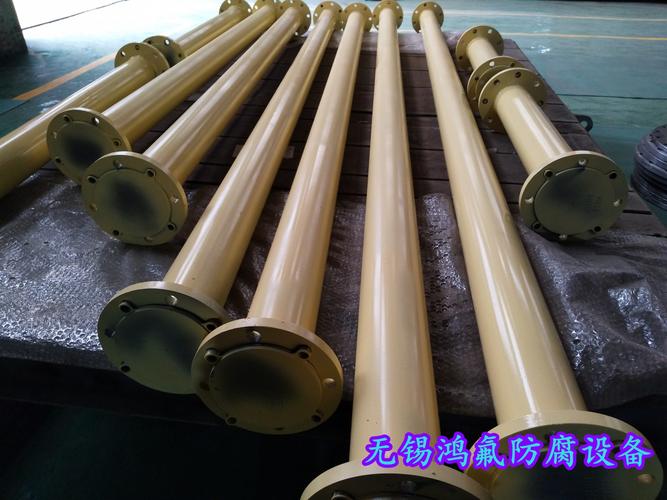
特别说明:本文重点关注“环境保护专用设备制造”领域。对于制造企业而言,如果你的产品属于上述目录范围,你不仅在销售时面对的是广阔的政策驱动型市场,同时如果你的企业自己也购置并实际使用这些设备进行生产或治污,同样可以享受抵免优惠。
三、如何计算抵免额度?
抵免额度 = 专用设备投资额 × 10%
其中,专用设备投资额是指购买设备发票价税合计价格,但不包括按有关规定退还的增值税税款以及设备运输、安装和调试等费用。
示例:某制造企业购入一台符合目录的废气处理设备,价税合计113万元(其中增值税13万元),已取得增值税专用发票并按规定抵扣了进项税。那么该设备的投资额按100万元计算(113-13)。可抵免企业所得税额 = 100万 × 10% = 10万元。若企业当年应纳所得税额为8万元,则当年只能抵免8万元,剩余2万元可在以后5年内结转抵免。
四、享受优惠的必备条件
- 实际购置并自身实际投入使用:明确“实际使用”,仅购买不投入使用不行。
- 列入优惠目录:设备名称、性能参数须与目录完全一致。
- 取得合法凭证:购买设备的增值税专用发票或普通发票。
- 不做他用:享受优惠后5年内转让、出租的,应停止享受并补缴已抵免税款。
五、对环境保护专用设备制造企业的重大意义
作为环保设备制造方,该项政策的直接受益者是购置方(用户企业),但实质上极大地刺激了市场需求。据测算,10%的税额抵免相当于降低了购置成本约10%,显著缩短了用户的投资回收期。这将带动环保设备订单增长,促进制造业技术创新和产业升级。制造企业应主动帮助客户理解政策,提供目录符合性证明,这已成为差异化竞争的有力武器。
六、常见误区与注意事项
- 误区一:所有环保设备都能优惠。正解:必须严格对照目录,且“环境保护专用设备”不同于一般通用设备。
- 误区二:可一次性全额抵免所得税。正解:是投资额的10%,不是利润的10%,且受当年应纳税额限制。
- 误区三:增值税也可抵免。正解:仅企业所得税可抵免,增值税按正常进项抵扣处理。
七、
绿水青山就是金山银山。环境保护专用设备税收优惠政策不仅降低了企业治污成本,更注入了绿色发展的强劲动力。对于环保设备制造企业而言,这是时代赋予的机遇;对于广大排污企业而言,这是转型合规的东风。喜大普奔的务必准确把握政策,合规享受红利,让税收优惠真正成为保护环境、促进增长的“助推器”。
如若转载,请注明出处:http://www.kanghuahb.com/product/43.html
更新时间:2026-09-21 11:26:45